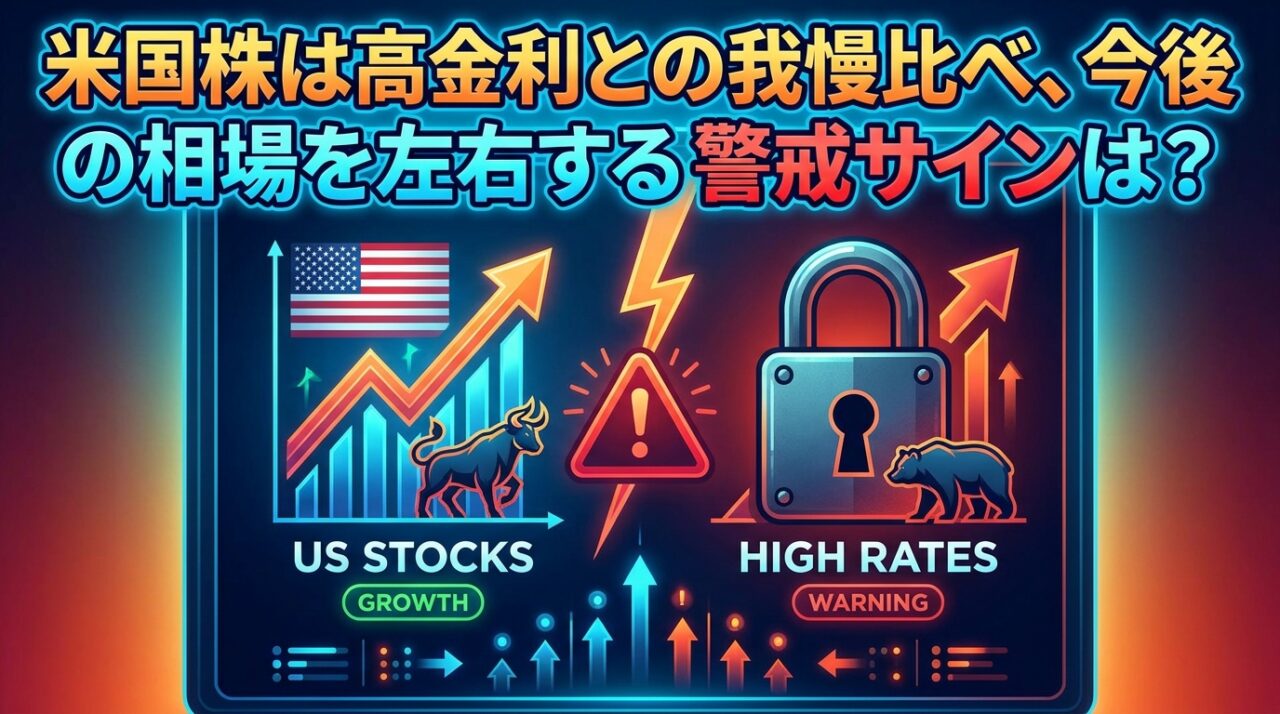
米国株の先行きを考えるうえで、いま注目すべきなのはFRBの利下げ時期だけではありません。景気やインフレが落ち着いても下がりにくい長期金利と、その一方でまだ大きく悪化していない信用市場。この「ねじれ」が、今後の相場を左右する重要なポイントになっています。
本稿では、米国の財政問題やAI投資拡大に伴う社債発行が長期金利にどう影響しているのかを整理しながら、企業利益の成長が高金利の重しをどこまで吸収できるのかを考察します。
さらに、米10年債利回りやハイイールド債スプレッド、ラッセル2000などを手掛かりに、現在の底堅さが続くケースと、市場の警戒感が一段と強まるケースの分岐点を探ります。
- 長期金利と期間プレミアムの関係
- ハイイールド債スプレッドの閾値と拡大速度
- AI投資拡大による社債発行と債券需給への影響
- 強気・中立・弱気の3シナリオと観測項目
米国市場の見通し
米国株市場は、これまでの強さを測る局面から、高金利への耐久力を試される新しい段階へ移行しつつあります。
株価は依然として高値圏にありますが、その土台を支えてきた前提に変化が見られます。
ここでは、市場の現状の要旨を整理し、今後の相場を占う高金利耐久力の判断基準と、特に注意すべき直近の警戒トリガーについて解説します。
結論から言うと、現在の市場は「長期金利の上昇は警戒すべきだが、企業の信用リスクはまだ平静」という、相反する力が綱引きをしている状態です。
この「ねじれ」を理解することが、今後の投資戦略の鍵を握ります。
現状の要旨
米国株市場は、「下値は堅いが上値も重い」という状況から、金利上昇への耐性が試される局面に入りました。
これまで強気材料と見られていた中小型株を含め、主要指数がそろって下落する日が見られ、市場心理の変化がうかがえます。
例えば、8月20日の市場では、S&P500が0.9%、ラッセル2000も1.3%下落するなど、幅広い銘柄に売り圧力が見られました。
| 指数名 | 8月20日の下落率 |
|---|---|
| S&P500 | -0.9% |
| NYダウ | -1.3% |
| ナスダック総合 | -1.0% |
| ラッセル2000 | -1.3% |
この単日の動きだけで弱気相場入りと判断するのは早計ですが、金利上昇に株式市場がどこまで耐えられるのか、その限界点を探る展開となっています。
高金利耐久力の判断基準
高金利耐久力とは、企業利益の成長が、金利上昇による株価評価への圧力を上回れるかという点で見極める必要があります。
通常、景気が減速すれば長期金利は低下する傾向にありますが、現在は単純な構図ではありません。
米国の財政赤字拡大に伴う国債の大量発行や、Alphabet、Amazonといった大手企業によるAI投資のための巨額の社債発行が、債券市場全体の需給を悪化させ、金利を押し上げる要因となっています。
| 金利上昇の要因 | 内容 |
|---|---|
| 財政要因 | 国債発行の増加による需給悪化 |
| 資金需要 | AI投資拡大に伴う大手企業の社債発行増加 |
| インフレ懸念 | 原油価格の上昇などによる利下げ期待の後退 |
今後は、好調な企業業績というプラス材料だけでなく、これらの金利上昇圧力がどの程度株価の重荷になるのかを慎重に判断することが求められます。
直近の警戒トリガー
市場の変調をいち早く察知するには、ハイイールド債スプレッドの動向が重要な警戒トリガーとなります。
ハイイールド債スプレッドとは、信用力の低い企業が発行する社債と、安全資産である米国債との金利差のことです。
このスプレッドが拡大すると、投資家が企業の倒産リスクを強く意識し始めたサインと解釈できます。
8月19日時点のスプレッドは2.73%とまだ安定していますが、この数値が3.0%を超え、さらに拡大スピードが速まる展開には最大限の注意が必要です。
| 観測項目 | 警戒サインの目安 |
|---|---|
| 米10年債利回り | 4.7%を超えて高止まり |
| ハイイールド債スプレッド | 3.0%を超えて拡大ペースが加速 |
| ラッセル2000(中小型株指数) | トレンドが明確に下向きに転換 |
米国株にとって最も危険なシナリオは、長期金利の上昇とハイイールド債スプレッドの拡大が同時に進行することです。
これらのトリガーが点灯した場合、市場のセンチメントが急速に悪化しているサインと捉え、資産配分の見直しを検討する必要があります。
米国株と長期金利の関係
景気が減速すれば金利は下がる、という教科書通りの関係が崩れつつある現状こそ、現在の米国株市場を理解する上で最も重要な変化です。
この「ねじれ」の背景には、単純な金融政策だけでは説明できない構造的な要因が存在します。
具体的には、長期金利そのものが形成される要因や、これまで以上に市場へ影響を与え始めた米国の財政と国債供給の問題、そして好材料であるはずのAI投資がもたらす債券需給への逆説的な影響を理解する必要があります。
FRBの動向だけを追いかけていては、なぜ株価の上値が重いのかという本質を見誤る可能性があるため、注意が求められます。
長期金利形成の要因
長期金利とは、短期的な政策金利とは異なり、将来の経済やインフレに対する市場参加者の総合的な予測を反映したものです。
具体的には「政策金利見通し・期待インフレ率・実質金利・タームプレミアム」という4つの要素の組み合わせで決まります。
特に現在、市場の注目を集めているのが「タームプレミアム」です。
これは将来の金利変動リスクに対する上乗せ金利を意味し、約10年ぶりにプラス圏へ浮上したことで、金利全体を押し上げる要因として強く意識されています。
| 構成要素 | 概要 | 現在の市場での注目点 |
|---|---|---|
| 政策金利見通し | FRBが将来設定するであろう短期金利の市場予想 | 利下げ期待の後退 |
| 期待インフレ率 | 市場が予想する将来のインフレ率 | 原油価格の再上昇などによるインフレ再燃リスク |
| 実質金利 | 経済の潜在成長率などを反映する金利 | 堅調な経済指標による高止まり |
| タームプレミアム | 将来の金利変動リスクに対する上乗せ金利 | 財政不安や国債需給悪化による上昇圧力 |
たとえ将来的にFRBが利下げに踏み切ったとしても、タームプレミアムが上昇し続ければ、長期金利は高止まりする可能性があります。
財政と国債供給の影響
これまで長期的な課題とされ、短期的な株価とは関係が薄いと見なされてきた米国の財政問題が、いよいよ株式市場の重しになり始めています。
財政赤字の拡大が、金利を押し上げる直接的な要因として機能し始めたからです。
米国議会予算局(CBO)は、米国の公的債務残高が2028年までに国内総生産(GDP)比で過去最高を更新すると予測しています。
この巨額の財政赤字を補填するため、米国財務省は国債を大量に発行せざるを得ず、これが債券市場の需給バランスを崩しているのです。
| 供給サイド(増加要因) | 需要サイド(減少要因) |
|---|---|
| 財政赤字の拡大 | FRBによる量的引き締め(QT) |
| 新規国債の発行増加 | 海外投資家(日本や中国)の米国債保有の減少 |
| 利払い費の増大 | 国内金融機関の規制強化による保有インセンティブ低下 |
国債の供給が増える一方で買い手が減っているため、市場は以前より高い利回りを要求するようになっています。
この需給の緩みが、長期金利を構造的に押し上げる圧力となっているのです。
AI投資と債券需給の逆説
AI投資ブームは米国株、特にハイテク株にとって強力な追い風ですが、その裏側で金利を押し上げる要因にもなっています。
これは、AI開発に必要なデータセンター建設などの巨額な設備投資資金を賄うため、巨大テック企業が社債発行を急増させているという逆説的な構造があるからです。
Reutersの報道によると、Alphabet、Microsoft、Amazon、Metaといった企業の社債発行額は、2026年では前年の約2倍となる2,500億ドル規模に達すると見込まれています。
企業の資金調達が活発化することは、債券市場全体の供給量を増やし、金利上昇圧力として働きます。
| 株式市場への影響(プラス面) | 債券市場への影響(マイナス面) |
|---|---|
| 生産性向上への期待 | 社債発行の急増 |
| 企業収益の成長 | 債券供給の増加 |
| 株価(特にハイテク株)の上昇 | 金利上昇圧力(クラウディング・アウト) |
| 新たな市場の創出 | 企業の資金調達コスト増加 |
今後のハイテク株の動向は、AIがもたらす業績成長のプラス効果と、巨額の資金調達が引き起こす金利上昇というマイナス効果のどちらが上回るかによって決まるといえます。
ハイイールド債スプレッドと信用指標
株価の急落を事前に察知するためには、企業の信用リスクを反映するハイイールド債スプレッドを注視することが重要です。
スプレッドが拡大する意味や、投資判断に役立つ具体的な閾値と拡大速度の解釈、そして景気に敏感なラッセル2000指数との比較から、市場に潜むリスクの大きさを測ることができます。
この指標の絶対水準だけでなく、変化の速さに注目することで、市場の変調をより早期に捉えることが可能になります。
スプレッド拡大の意味
ハイイールド債スプレッドとは、信用力の低い企業が発行する社債(ハイイールド債)の利回りと、安全資産である米国国債の利回りとの差を指します。
このスプレッドが拡大することは、投資家が企業の倒産リスクなどをより強く意識し、高い上乗せ金利(リスクプレミアム)を要求し始めていることを意味します。
| 状況 | 示す内容 | 市場への影響 |
|---|---|---|
| スプレッド拡大 | 信用リスクへの警戒感の高まり | 株式市場からの資金流出圧力 |
| スプレッド縮小 | 投資家のリスク許容度改善 | 株式市場への資金流入期待 |
つまり、スプレッドの拡大は企業の資金調達環境が悪化しているサインであり、株式市場にとっては下落圧力となり得るのです。
閾値と拡大速度の解釈
スプレッドを分析する上で重要なのは、絶対的な水準だけでなく、どれくらいの速さで拡大しているかという「速度」です。
一般的に、スプレッドが3.0%を超えると警戒サイン、3.5%に近づくと株価下落への警戒が一段と強まります。
しかし、水準だけに注目するのは危険です。
たとえスプレッドが3.0%未満でも、数週間で0.5%ポイント上昇するような急拡大が見られる場合は、市場心理が急速に悪化している兆候と捉えるべきです。
ラッセル2000等の実例比較
信用市場の動向をより深く理解するためには、景気動向に敏感な株価指数との比較が有効です。
特に、米国の中小型株で構成されるラッセル2000指数は、国内景気や企業の資金繰りの影響を受けやすいため、ハイイールド債スプレッドと連動しやすい傾向があります。
| 指標 | 状況 | 市場心理 |
|---|---|---|
| ハイイールド債スプレッド | 急拡大 | 信用不安の高まり |
| ラッセル2000指数 | 明確な下落トレンド | 景気後退懸念の強まり |
ハイイールド債スプレッドが拡大し、同時にラッセル2000指数がS&P500やNASDAQよりも大きく下落するような場面では、市場全体のリスクオフムードが本格化していると判断できます。
主要固有名詞の概要
米国市場を分析する上で、登場する組織や指標の役割を正確に理解しておくことが不可欠です。
ここでは、株価指数であるNASDAQとS&P500、金融政策を司るFRBとジャクソンホール会議、そしてAI投資の主役である大手テクノロジー企業の社債動向について、それぞれの位置づけを解説します。
| 項目 | 概要 | 市場における役割 |
|---|---|---|
| NASDAQ / S&P500 | 米国の代表的な株価指数 | 市場のセンチメントやセクター毎の強弱を測る指標 |
| FRB / ジャクソンホール | 米国の中央銀行と其が主催する経済政策シンポジウム | 金融政策を決定し、市場の金利水準や流動性に直接影響 |
| 大手テック企業の社債 | AI投資などの資金調達手段 | 債券市場の需給バランスを変化させ、長期金利の変動要因に |
これらの要素が相互にどう影響し合っているかを把握することで、より深く市場の動きを読み解けるようになります。
NASDAQとS&P500の位置づけ
NASDAQ総合指数は新興企業やハイテク企業中心、S&P500種株価指数は米国を代表する主要500社で構成される、市場全体の動向を示す代表的な株価指数です。
金利が上昇すると、将来の利益成長期待で評価されるハイテク株が多いNASDAQは、S&P500よりも下落圧力を受けやすくなる傾向があります。
実際に、2026年8月20日の下落局面では、両指数ともに約1%下落するなど、金利上昇への警戒感が市場全体に広がっている様子がうかがえます。
| 指標 | 主な構成銘柄 | 特徴 | 金利上昇時の反応 |
|---|---|---|---|
| NASDAQ総合指数 | ハイテク・グロース株 (Microsoft, Apple, NVIDIAなど) | 値動きが激しい傾向 | 将来価値の割引率が上昇し、下落圧力が強まりやすい |
| S&P500種株価指数 | 米国主要産業の代表500社 (金融、ヘルスケア、消費財など含む) | 市場全体の動向を反映 | NASDAQよりは影響が緩やかだが、全体としてバリュエーションは圧迫される |
金利動向が市場に与える影響を判断する際は、これら2つの指数の値動きの違いに注目することが重要です。
FRBとジャクソンホールの役割
FRB(米連邦準備制度理事会)はアメリカの中央銀行で、金融政策を決定する機関です。
そしてジャクソンホール会議は、毎年8月にFRBが開催し、世界中の中央銀行総裁や経済学者が集まる重要な経済政策シンポジウムを指します。
2026年のジャクソンホール会議は8月27日から29日に開催され、市場参加者はFRB議長の発言から、インフレや長期金利上昇に対する認識を読み取ろうと注目しています。
過去の会議でも、金融政策の方向性を示唆する発言が相場を大きく動かしてきました。
| 組織・イベント | 役割 | 市場への影響 |
|---|---|---|
| FRB(連邦準備制度理事会) | 政策金利の決定、量的緩和・引き締めの実施など金融政策を担う | 発言や政策変更が短期・長期金利、株価、為替に直接的な影響を及ぼす |
| ジャクソンホール会議 | FRB議長が経済見通しや金融政策の中長期的な方針を示す場 | 将来の金融政策の方向性を市場が織り込むきっかけとなり、ボラティリティが高まる |
FRBの公式な声明だけでなく、ジャクソンホール会議での発言からも、金融政策の微妙な変化を読み取ることが求められます。
Alphabet、Amazon、Microsoft、Metaの社債動向
AI投資を牽引する巨大テック企業、通称「MAMA」(Microsoft, Amazon, Meta, Alphabet)の社債発行動向は、現在の債券市場の需給を測る上で重要な指標となっています。
AI開発にはデータセンター建設などで巨額の資金が必要となるため、これらの企業は積極的に社債を発行して資金を調達します。
Reutersの予測によれば、主要企業の社債発行額は2024年だけで2500億ドル規模へ倍増する見込みで、国債に加えて優良社債の供給が増えることは、市場全体の金利上昇圧力となります。
| 企業名 | AI投資の動向 | 社債発行との関連 |
|---|---|---|
| Alphabet (Google) | AIインフラ投資のため、複数通貨での債券発行を拡大 | 資金調達需要が債券市場の供給増につながる |
| Amazon | AWS(クラウド)でのAIサービス強化、データセンター投資 | 巨額の設備投資を賄うため、社債発行が不可欠 |
| Microsoft | OpenAIへの出資、自社サービスへのAI統合 | AI関連の投資資金を社債市場から調達 |
| Meta | メタバース、AI研究開発への大規模投資 | 積極的な資金調達が債券需給に影響 |
AI投資の拡大は株価の追い風となる一方で、その資金調達が債券市場を圧迫し、結果的に金利上昇を通じて株式市場の重荷になるという逆説的な構造を理解しておく必要があります。
まとめ
この記事では、長期金利の高止まりと信用市場の「ねじれ」が米国株の今後を決めると整理し、特にハイイールド債スプレッドの急拡大が重要な警戒シグナルであることです。
- 米10年債利回りの4.7%という節目
- ハイイールド債スプレッドの3.0%/3.5%の閾値
- AI投資拡大による社債発行増と債券需給悪化
- ラッセル2000の明確な下放れ
まずは、日次で米10年・30年利回り、ハイイールド債スプレッド、ラッセル2000、ジャクソンホールでのFRB発言をチェックし、いずれかの閾値を超えた場合は成長株比率を段階的に引き下げ、割安セクターや現金比率へのリバランスを検討することです。