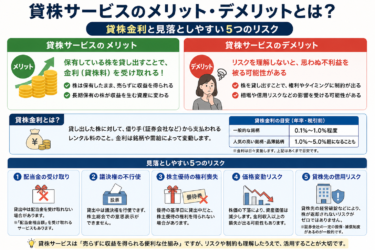
貸株サービスは、保有株を売らずに追加の金利収入を得られる一方で、特に重要なのは長期保有特典を失うリスクが金利の利益を上回ることがある点です。
本記事は、貸株の仕組みと金利見直しの頻度、配当金相当額の税務上の扱い、株主優待の取得に関する3つのコース、証券会社の信用リスクを具体的に解説します。
- 貸株の仕組みと金利収入
- 配当金相当額の税務上の扱い
- 株主優待の取得に関する3つのコース
- 長期保有特典の喪失リスクと証券会社の信用問題
貸株サービスの仕組みと金利収入
貸株サービスの重要な点は、保有株式を売却せずに金利収入を得られることです。
ここでは、楽天証券の貸株スキームから具体的な金利収入の計算例まで、基本的な仕組みを解説します。
楽天証券の貸株スキーム
貸株サービスとは、投資家が保有する株式を証券会社に貸し出すことで、その対価として金利を受け取る仕組みです。
楽天証券では、投資家から借りた株式を機関投資家などに貸し出し、その手数料の一部を貸株金利として投資家に還元します。
貸株中でも株価変動の影響は受けますし、いつでも通常の注文で売却が可能です。
金利見直しの頻度
貸株金利は固定ではなく、定期的に見直されます。
楽天証券の場合、原則として週に一度、金利の見直しが行われます。
株式の需要と供給のバランスによって金利は変動するため、受け取れる金額は常に一定ではありません。
金利収入の計算例
実際にどのくらいの収入になるのか、ひとつの目安を見てみましょう。
例えば、時価200万円の株式を年率1%で1年間貸し出し、評価額と金利が一定だと仮定した場合、税引前の貸株金利は年間約2万円です。
もちろん株価や金利は変動しますが、これによって追加収入のイメージが掴めます。
貸株サービスのメリット・デメリット
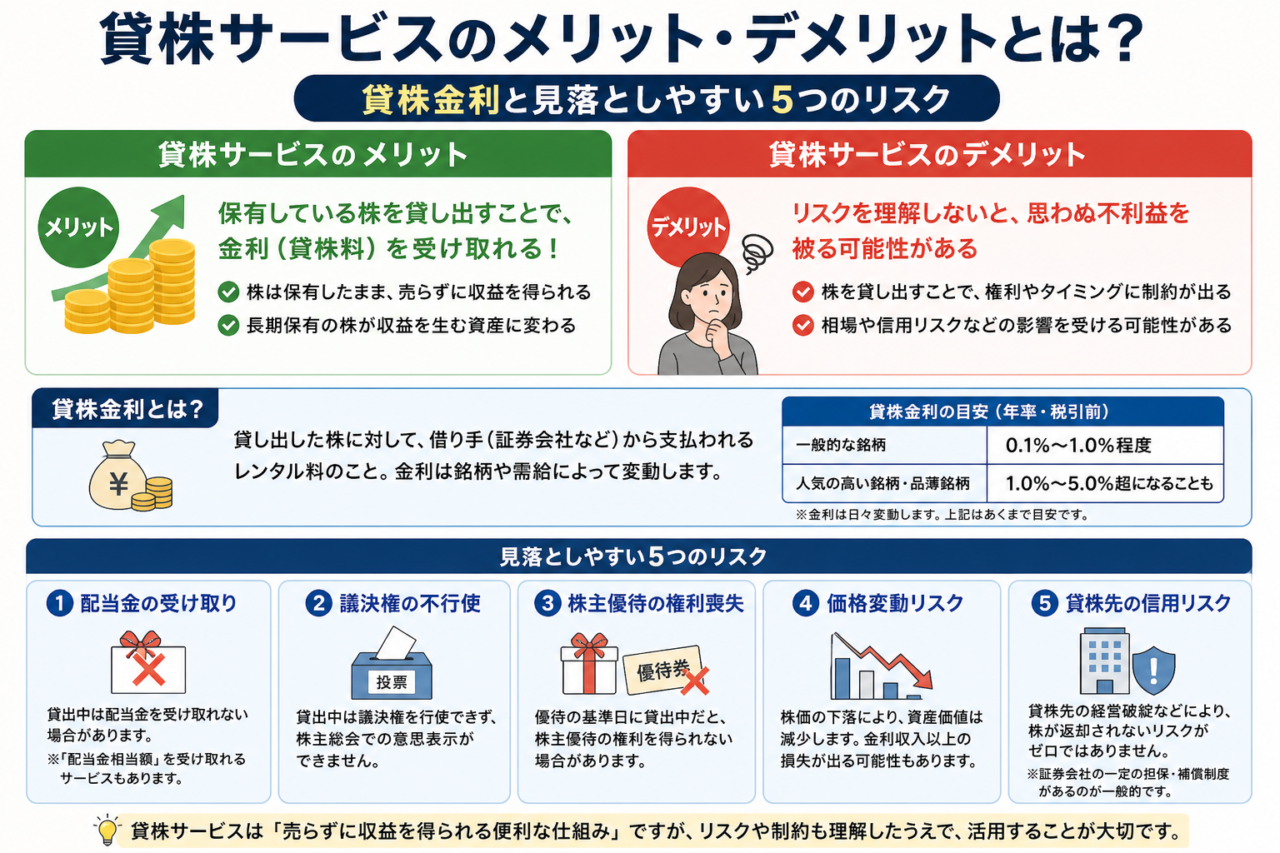
貸株サービスのメリットは、保有している株式を売却せずに追加の金利収入を得られることです。
一方で、デメリットとして配当金相当額の税務上の扱いの違いを理解しておくことが重要になります。
具体的には、保有株式から金利収入を得られるメリットがある半面、配当金や株主優待への影響、そして税務上の扱いという注意すべき点が存在します。
金利収入という分かりやすいメリットの裏側にある、権利や税務に関するデメリットを総合的に評価し、ご自身の投資スタイルに合っているか判断することが大切です。
売却せずに得る金利収入
貸株サービスの最大のメリットは、保有している株式を売却することなく、証券会社に貸し出すだけで金利収入を得られる点です。
普段は値上がりを待つだけだったり、配当や優待のためだけに保有していたりする株式が、新たな収益源に変わります。
例えば、時価評価額が300万円の株式を年率0.5%で1年間貸し出した場合、税引前で年間15,000円の金利収入が生まれる計算です。
このように、特に長期保有を前提としている銘柄を貸し出すことで、ポートフォリオ全体の収益性を無理なく向上させることが期待できます。
配当金と株主優待の影響
貸株サービスを利用する際、注意すべき点として貸株中は株式の所有権が一時的に証券会社に移転することが挙げられます。
この所有権の移転により、権利確定日に株式を貸し出したままだと、通常の配当金や株主優待を受け取る権利を失う場合があります。
配当金の代わりには「配当金相当額」が支払われる仕組みがありますが、株主優待には代替となるものがありません。
優待の取得を目的として株式を保有している場合は、貸株の設定を解除するか、優待の権利取得を優先するコースを選択する必要があります。
税務上の扱いと雑所得
貸株金利と配当金相当額は、税務上、原則として「雑所得」または事業所得として扱われる点が大きな特徴です。
雑所得は総合課税の対象となり、給与所得など他の所得と合算した上で所得税が計算されます。
そのため、通常の配当金(配当所得)であれば適用される配当控除や、株式の譲渡損失との損益通算は利用できません。
楽天証券から支払われる配当金相当額は、所得税15.315%相当額が差し引かれた金額ですが、これは源泉徴収とは異なるため、ご自身の所得状況によっては確定申告が必要となります。
配当金と株主優待に関する3つのコース
貸株サービスを利用する上で、ご自身の投資方針に合わせてどの権利を優先するかを設定するコース選択が非常に重要になります。
楽天証券の貸株サービスでは、「金利優先コース」「株主優待優先コース」「株主優待・予想有配優先コース」の3つから選ぶことが可能です。
| コース名 | 自動返却の方針 | 配当・優待への影響 |
|---|---|---|
| 金利優先 | 原則として自動返却しない | 配当は配当金相当額となる場合が多い |
| 株主優待優先 | 登録された優待情報に基づき権利確定日に自動返却 | 優待取得を優先。配当は相当額になる場合あり |
| 株主優待・予想有配優先 | 登録された優待情報や予想配当に基づき自動返却 | 優待や予想配当に基づき返却。全ての権利取得は保証されない |
これらの違いを理解し、ご自身の投資スタイルに合ったコースを選ぶことが、貸株サービスを有効に活用する鍵となります。
金利優先コースの方針
「金利優先コース」とは、その名の通り貸株金利の受け取りを最優先するための設定です。
このコースでは、配当や株主優待の権利確定日を迎えても、原則として株式は自動で返却されません。
そのため、配当金は「配当金相当額」として受け取り、株主優待の権利は取得できなくなるケースがほとんどです。
株式の権利にこだわらず、日々の金利収入を少しでも多く得たいと考える方に適したコースといえます。
株主優待優先コースの方針
「株主優待優先コース」は、株主優待の権利を確保することを目的として、自動で株式を返却するコースを指します。
楽天証券に登録されている株主優待情報に基づき、権利確定日が近づくと自動で貸し出しが停止され、株式が自身の名義に戻る仕組みになっています。
ただし、株主優待と配当の権利確定日が異なる銘柄の場合、配当金については配当金相当額として受け取る可能性があります。
貸株金利を得ながらも、お目当ての株主優待は確実に手に入れたい場合に選択すべきコースです。
株主優待・予想有配優先コースの方針
「株主優待・予想有配優先コース」は、株主優待と配当金の両方の権利取得を目指すコースです。
この設定では、登録済みの株主優待情報に加えて、発行会社の予想配当情報をもとに、権利確定日に合わせて株式の自動返却が行われます。
しかし、企業の急な方針変更などにより、すべての権利取得が保証されるわけではない点に注意が必要です。
金利収入を得つつ、できる限り配当と優待の両方を受け取りたい場合に適しますが、権利取得が確実ではないことも理解しておく必要があります。
長期保有特典が失われるリスク
貸株サービスを利用する上で、最も注意したいデメリットが長期保有特典を失う可能性です。
企業によって異なる継続保有の判定基準や、株主名簿への記載が途切れることによる影響を正しく理解する必要があります。
特に、便利な自動返却設定にも限界がある点を見落とすと、意図せず特典の権利を失うことがあるため注意が欠かせません。
貸株で得られる金利収入と、失うかもしれない長期保有特典の価値は単純に比較できないため、金利の高さだけでサービスの利用を判断するのは避けるべきです。
継続保有判定基準の違い
長期保有特典とは、企業が定めた一定期間以上、継続して株式を保有している株主に対して、通常の株主優待よりも内容を充実させる制度を指します。
この特典を受け取るための条件は企業によって大きく異なり、主に「同一株主番号で継続的に記載されていること」や「すべての基準日の株主名簿に記載されていること」などが判定基準として用いられます。
例えば、イオン株式会社では、長期保有株主優待制度として、保有株式数と保有期間に応じてオーナーズカードの返金率とは別にギフトカードを進呈する制度を設けています。
このように、ご自身の保有銘柄がどのような基準で長期保有を判定しているか、事前に確認することが非常に重要です。
名簿記載の途切れによる影響
貸株サービスを利用している間、株式の所有権は一時的に証券会社へ移転します。
このため、株主名簿上の所有者は投資家本人ではなく、証券会社名義に変わります。
もし企業の長期保有判定日に株式を貸し出していると、ご自身の名前が株主名簿に記載されず「保有が途切れた」と判断される可能性があります。
その結果、それまで積み上げてきた保有期間がリセットされてしまい、長期保有特典の権利を失うことにつながります。
貸株を利用すると株主名簿上の記載が中断されるリスクがあるため、長期保有特典を重視する銘柄では特に慎重な判断が求められます。
自動返却設定の限界
「株主優待優先コース」などを設定すれば自動で株式が返却されるため安心、と考える方もいるでしょう。
しかし、その設定だけでは長期保有特典を維持できないケースが存在します。
理由は、長期保有の判定基準となる株主名簿の「基準日」が、配当や通常の株主優待の「権利確定日」と異なる場合があるからです。
楽天証券の自動返却機能は、登録された優待情報や予想配当情報に基づいて権利確定日に合わせて作動するため、それ以外の日に設定されている特別な基準日には対応できません。
その結果、名簿への記載が途切れてしまいます。
自動返却は万能ではないと理解し、特典の条件となる基準日を個別に把握することが必要です。
まとめ
この記事は、貸株で金利収入を得られる一方で、特に重要なのは、長期保有特典が自動返却設定だけでは維持されない場合があることです。
- 貸株金利による追加収入
- 配当金相当額の税務上の扱い(雑所得)
- 株主優待の取得方針と3コース
- 証券会社の信用リスクと投資者保護基金の適用外
次に取るべき行動としては、保有銘柄の長期保有条件や基準日、利用中の証券会社の規約・財務状況を公式資料で照合して判断材料を揃えることです。