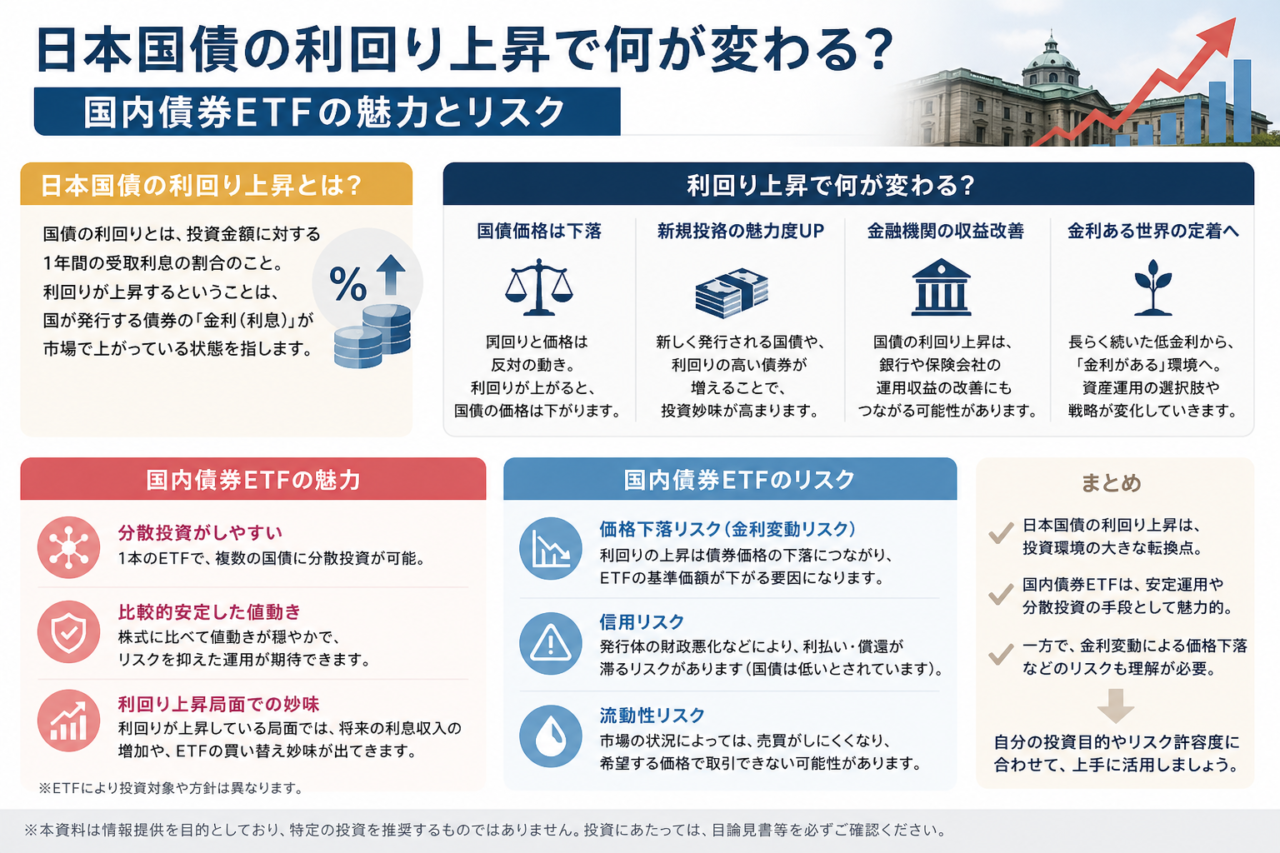
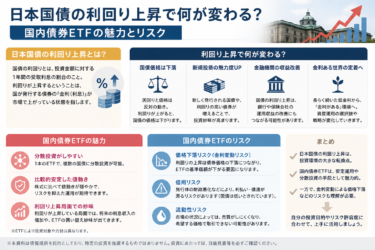
日本の10年国債利回りが一時3%台に達するなど、国内債券を取り巻く投資環境が大きく変化しています。長く続いた低金利時代から金利のある環境へ移行する中で、国内債券の利回りが上昇し、投資先としての魅力が見直されつつあります。
2026年10月27日時点の10年国債利回りは2.795%となり、9月の全国消費者物価指数(生鮮食品を除く総合)の上昇率2.1%を上回っています。
一方、金利上昇は既存の債券価格を押し下げるため、国内債券ETFの運用成果には注意が必要です。今回は、国内債券ETF(2510)を例に、利回り上昇による投資環境の変化と、今後の金融政策や債券市場の見通しを解説します。
- 利回り上昇がもたらす中長期の収益機会
- 金利上昇に伴う基準価額の短期下落リスク
- 名目利回りと消費者物価指数の単純比較による参考値
- NEXT FUNDS 2510の構成と純資産総額の解釈
利回り上昇で国内債券ETFの魅力向上と価格リスクの共存
国内の金利が上昇する局面では、債券投資の収益環境が大きく変化します。
特に、利回りの上昇は将来的な収益機会を拡大させる点で、国内債券ETFの魅力に影響を与えます。
一方で、この変化は良いことばかりではありません。
利回りが上がる仕組みと、それに伴う価格の変動について正しく理解することが大切です。
ここでは、新規発行債への影響や、基準価額と長期的な収益の関係、そして純資産総額の解釈について解説していきます。
利回り上昇がもたらすプラスの側面と、注意すべきリスクの両面を把握することで、より冷静な判断ができるようになります。
利回り上昇が新規発行および再投資に与える影響
金利が上昇すると、これから発行される債券や、満期を迎えた資金で新たに投資する債券の利回りが高くなります。
これは、投資家にとって将来得られるインカムゲイン(利子収入)が増えることを意味します。
例えば、日本の10年国債利回りは一時3%台を記録した後、2026年10月27日時点では2.795%で推移しています。
このような環境下では、国内債券ETFがポートフォリオに新しく組み入れる債券の利回りも高くなるため、ETF全体の収益力向上につながります。
つまり、利回りの上昇は、長期的な視点で見るとETFの分配金の原資を厚くする要因となるのです。
基準価額の短期的下振れと長期的収益源の相違
金利と債券価格には密接な関係があり、金利が上昇すると、すでに発行されている債券の価格は下落します。
市場でより高い利回りの新しい債券が手に入るようになると、相対的に利回りの低い既存の債券の魅力が薄れ、価格が下がるためです。
国内債券ETFも多数の債券を組み入れて運用されているため、金利上昇局面では保有資産の価値が目減りし、ETFの基準価額が短期的に下落するという影響を受けます。
短期的な基準価額の下落は価格変動リスクですが、一方で利回り上昇は将来の収益源を確保する動きでもあります。
この二つの側面を区別して捉えることが、債券投資では重要です。
純資産総額の変動要因の注意点
ETFの純資産総額は、投資の動向を示す重要な指標の一つです。
この純資産総額は、投資家による資金の流入・流出だけでなく、ETFが保有する資産の時価評価額の変動によっても変わります。
NEXT FUNDS 国内債券・NOMURA-BPI総合連動型上場投信(2510)の純資産総額が2026年9月25日時点で約2,423億円に達するなど、増加傾向が見られる場合でも、その全てが投資家の新規買い付けによるものと速断はできません。
なぜなら、金利上昇による保有債券の価格下落が、純資産総額を押し下げる方向に作用している可能性もあるからです。
純資産総額のデータを見る際には、資金の動きと価格変動の両方の影響を考慮する必要があります。
10年国債利回りと消費者物価指数との差が示す意味
債券投資の魅力を考えるうえで、利回りの数字だけでなく、物価の上昇率と比べる視点が不可欠です。
名目上の利回りが高くても、インフレでお金の価値が目減りしてしまっては、実質的なリターンは得られません。
ここでは、名目利回りと前年同月比CPIの単純比較の位置づけを解説し、実質利回りとETFの分配金利回りの違いを明らかにします。
名目利回りと前年同月比CPIの単純比較の位置づけ
国内債券の魅力を判断する材料として、名目利回りと消費者物価指数(CPI)を比較する方法があります。
2026年10月27日時点の日本の10年国債利回りは2.795%です。
一方、総務省が公表した2026年9月の全国消費者物価指数(生鮮食品を除く総合)は、前年同月と比べて2.1%の上昇を示しました。
| 項目 | 数値 | 基準日・対象期間 |
|---|---|---|
| 10年国債利回り(名目) | 2.795% | 2026年10月27日時点 |
| 消費者物価指数上昇率 | 2.1% | 2026年9月(前年同月比) |
| 単純差 | 0.695%ポイント | — |
この約0.70%ポイントの差は、あくまで異なる時点の金利と過去の物価変動を比べた参考値であり、将来にわたって保証される実質的なリターンではありません。
実質利回りとETFの分配金利回りの違い
実質利回りとは、お金の価値の変動を考慮したリターンのことで、一般的に「名目利回りから期待インフレ率(将来の物価上昇率の予測)を差し引いたもの」を指します。
先の計算は過去の物価上昇率を使っているため、厳密な実質利回りとは異なります。
また、10年国債利回りが2.795%だからといって、NEXT FUNDS 国内債券・NOMURA-BPI総合連動型上場投信(2510)のような国内債券ETFで、同じ利回りを直接受け取れるわけではありません。
ETFの収益は、組入債券の利回りや価格変動によって決まる基準価額の騰落、そして実績に応じた分配金で構成されます。
これらは国債の利回りとは異なる動きをしますので、注意が必要です。
国内債券ETFの構成と特性
国内債券ETFの特性を理解する上で、ベンチマークとなる指数とそれに連動する商品の具体的な構成を把握することが重要です。
NEXT FUNDS 国内債券・NOMURA-BPI総合連動型上場投信(2510)を例に、組入債券の範囲、純資産総額と基準価額の関係、そして分配金と運用成果が必ずしも連動しない点について解説します。
これらの特性を理解することで、金利変動期における国内債券ETFへの投資判断をより的確に行えるようになります。
組入債券の範囲とNOMURA-BPI総合連動の意義
このETFが連動を目指す「NOMURA-BPI総合」とは、日本の公募債券市場全体の動向を表す代表的な指数です。
具体的には、日本国債を中心に地方債や社債などが含まれており、一つの銘柄で日本国内の幅広い債券に分散投資する効果が得られます。
| 債券の種類 | 特徴 |
|---|---|
| 国債 | 日本政府が発行する債券で、構成比率の大部分を占める |
| 地方債 | 都道府県や市町村などの地方公共団体が発行する債券 |
| 政府保証債 | 政府関係機関が発行し、政府が元利金の支払いを保証する債券 |
| 社債 | 一般の事業会社が資金調達のために発行する債券 |
このように多様な発行体の債券を組み入れることで、特定の債券価格の変動リスクを抑えながら、市場全体の平均的なリターンを目指すことが可能になります。
純資産総額と基準価額の関係性の理解
純資産総額とは、ETFが保有する資産の時価総額であり、投資家からの資金流入や、保有資産の価格変動によって増減します。
例えば、2026年9月25日時点での2510の純資産総額は約2,423億円でしたが、これは投資家の需要(資金流入)が増えたことだけを意味するわけではありません。
金利が低下して債券価格が上昇した場合も、純資産総額は増加します。
逆に、金利が上昇する局面では、保有する債券の価格が下落するため、資金流入があったとしても純資産総額が減少することもあります。
ETFの需要を判断する際は、純資産総額の増減だけでなく、その背景にある資金の流出入と価格変動の両面を見ることが大切です。
分配金と運用成果の非連動性の説明
分配金は、ETFが保有する債券から得られる利子収入などを原資として投資家に支払われます。
重要なのは、高い分配金利回りが必ずしも高いトータルリターン(運用成果)を意味しない点です。
金利が変動する局面では、分配金と基準価額が異なる動きをすることがあります。
| 状況 | 将来の分配金への影響 | 基準価額への影響 |
|---|---|---|
| 金利上昇期 | 新規組入債券の利回りが高まり、増加の可能性 | 既存の保有債券の価格は下落 |
| 金利低下期 | 新規組入債券の利回りが低くなり、減少の可能性 | 既存の保有債券の価格は上昇 |
したがって、分配金の水準だけでなく、基準価額の変動も含めたトータルリターンで運用成果を評価することが、国内債券ETFへの投資において不可欠です。
日本銀行やインフレ率が国内債券ETFに及ぼす影響の概要
国内債券ETFの今後の価格変動を考える上では、金利の方向性と債券市場の需要の変化を読み解くことがきわめて重要です。
具体的には、日本銀行の金融政策が金利に直接的な影響を与えるほか、国内機関投資家の資産配分や個人投資家の関心の変化が市場の需給を左右します。
これらの要因がどのように絡み合い、国内債券ETFの魅力とリスクに繋がるのかを理解することが、適切な投資判断の第一歩となります。
金融政策と金利上昇のメカニズム
金融政策とは、日本銀行が物価の安定などを目指して行う、金利の調整や国債の買い入れといった市場操作を指します。
日本銀行が追加の利上げを行うという観測が市場で強まると、将来発行される国債の利回りが上昇することを見越して、現在の国債利回りも上昇します。
金利が上昇すると、既に発行されている固定利付債券の価格は下落するという関係があるため、国内債券ETFの基準価額にとっては下押し圧力となります。
反対に、市場が金利上昇の終了を織り込めば、債券価格の下落圧力が和らぎます。
このように、日本銀行の政策スタンスは国内債券市場の根幹を揺るがすため、その動向から目が離せません。
国内機関投資家の資産配分動向と需給影響
国内機関投資家とは、年金基金や生命保険会社のように、顧客から預かった巨額の資金を運用する法人のことです。
長年の低金利環境下で、彼らはより高い収益を求めて外国資産や株式への投資比率を高めてきました。
しかし、国内の金利が上昇に転じたことで、為替リスクなどを負わずに安定したリターンが期待できる国内債券の投資妙味が増しています。
もし機関投資家が資産配分を見直し、国内債券への投資を本格的に再開すれば、大きな買い需要が生まれ、債券価格を下支えする要因になります。
まだその動きは限定的ですが、今後の資産配分の変更は、市場の需給バランスを考える上で重要な視点です。
個人投資家の関心変化と市場への示唆
長く続いた低金利時代が終わり、金利のある世界が戻ってきたことで、新たな収益源として国内債券に注目する個人投資家が増加しています。
特に株式や投資信託で資産運用を行ってきた方にとって、異なる値動きをする国内債券ETFは、ポートフォリオ全体のリスクを分散させる効果が期待できます。
ただし、国内債券ETFは市場で価格が変動する金融商品であり、満期まで保有すれば額面金額が戻ってくる個人向け国債や、元本が保証されている銀行預金とは本質的に仕組みが異なります。
個人投資家の資金が国内債券ETF市場に流入すれば、市場の活性化に繋がりますが、金利上昇による価格下落リスクも存在することを理解しておく必要があります。
まとめ
この記事は、10年国債利回りと全国消費者物価指数を踏まえ、利回り上昇が国内債券ETFの収益環境を改善する一方で、基準価額の下落リスクが残る点を重要事項として整理しました。
- 10年国債利回り2.795%による新規発行利回りの上昇期待
- 消費者物価指数前年同月比+2.1%との単純差約0.70%ポイントの参考値
- NEXT FUNDS 国内債券・NOMURA-BPI連動型上場投信(2510)の純資産総額約2,423億円と組入債券範囲
- 追加利上げ観測が強まった場合の基準価額下落リスク